Domain mag-schweissen.de kaufen?
Wir ziehen mit dem Projekt
mag-schweissen.de um.
Sind Sie am Kauf der Domain
mag-schweissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mag-schweissen.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Absaar MAG Schweißgerät 160 AAbsaar MAG Schweißgerät 160 A Artikel ist gebraucht bzw. Aussteller Das Absaar MAG Schweißgerät ist ein Schutzgasschweißgerät ideal für anspruchsvolle Anwendungen. Die Stromstärke und der Drahtvorschub sind einstellbar. Des Weiteren verfügt er über eine effiziente Kühlung mittels Lüfter und einen thermischen Überlastungsschutz mit Kontrolleuchte. Besonderheiten: Komfortable Handhabung : Das Gerät ist kompakt und leicht, was es ideal für den mobilen Einsatz macht. Es lässt sich problemlos transportieren und eignet sich für Heimwerker sowie für professionelle Anwendungen. Stabile Leistung : Mit einer maximalen Schweißstromstärke von 160 A bietet das Gerät eine starke Schweißleistung und ermöglicht das Schweißen von Materialien wie Stahl und Edelstahl, was es vielseitig einsetzbar macht. Invertertechnologie : Das MAG-Schweißgerät verwendet fortschrittliche Invertertechnologie, die für eine hohe Energieeffizienz sorgt. Dies führt zu einer gleichmäßigen Schweißnaht und einer besseren Kontrolle über den Schweißprozess, wodurch auch eine reduzierte Wärmeentwicklung erreicht wird. Technische Daten: Hersteller: Absaar Produktname: MAG Schweißgerät 160 A Art: Schutzgas Schweißstrom: 160 A Anwendbar mit: 230 V und 380 V Schweißverfahren: MAG (Metall-Aktivgasschweißen) Gewicht: 39,0 kg Höhe: 41,0 cm Breite: 68,0 cm Tiefe: 30,0 cm369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
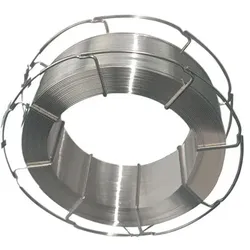
MAG Schweißdraht 14316 Ø 0,8 mm - 43160804Normbezeichnung: ISO 14343-A: G/W 19 9 LSi ISO 14343-B: SS308LSi ASTM/AWS/SFA-5.9: ER308LSi Werkstoff-Nr.: 1.4316 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4301, 1.4311, 1.4550, 1.4552, 1.4306, 1.4319, 1.4551, 1.4541 TÜV Kennblatt 1000: Gruppe 29 ISO 20172: Gruppe 8.1 (ohne Mo) Zulassungen: TÜV / DBMerkmaleØ: 0,8 mmWerkstoff: 14316213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAG Schweißdraht 14316 Ø 1,2 mm - 43161204Normbezeichnung: ISO 14343-A: G/W 19 9 LSi ISO 14343-B: SS308LSi ASTM/AWS/SFA-5.9: ER308LSi Werkstoff-Nr.: 1.4316 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4301, 1.4311, 1.4550, 1.4552, 1.4306, 1.4319, 1.4551, 1.4541 TÜV Kennblatt 1000: Gruppe 29 ISO 20172: Gruppe 8.1 (ohne Mo) Zulassungen: TÜV / DBMerkmaleØ: 1,2 mmWerkstoff: 14316231,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAG Schweißdraht 14430 Ø 1 mm - 44301004Normbezeichnung: ISO 14343-A: G/W 19 12 3 LSi ISO 14343-B: SS316LSi ASTM/AWS/SFA-5.9: ER316LSi Werkstoff-Nr.: 1.4430 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4401, 1.4404, 1.4571, 1.4580, 1.4583 TÜV Kennblatt 1000: Gruppe 30 ISO 20172: Gruppe 8.1 Zulassungen: TÜV / DBMerkmaleØ: 1 mmWerkstoff: 14430276,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
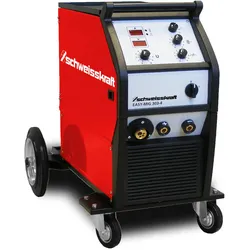
Schweisskraft MIG/MAG Schutzgas-Schweißgerät EASY-MIG 303-4Typische Einsatzbereiche: Karosseriereparaturen/Instandsetzung, Landwirtschaft, Heftschweißungen Energieeffizient dank moderner Invertertechnik Digitale Anzeige u.a. für Schweißstrom und Drahtvorschubgeschwindigkeit Grundwerkstoffe: Baustähle, CrNi-Stähle ferritisch/austenitisch und Duplex-Stähle Stufenlos einstellbarer Drahtvorschub S-Zeichen: Zugelassen zum Schweißen an engen Schweißplätzen mit erhöhter elektrischer Gefährdung Einfache Bedienung und Einstellung Der weiche und stabile Lichtbogen garantiert spritzerarme Schweißergebnisse Praktische Gasflaschenhalterung Robustes Fahrwerk mit Lenkrollen für einen einfachen Transport Zwei Jahre Schweißkraft-Garantie Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuerme...2134,30 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
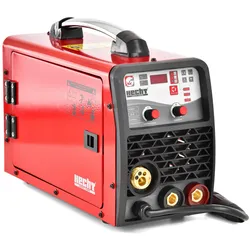
Schweißgerät MIG MAG 1830 | 20-200 A Schweißstrom | IGBT-Technologie | Hot-Start, Anti-Stick | Drahtrolle bis 5 kg | HECHTHECHT MIG/MAG Schweißgerät 1830 Das HECHT 1830 MIG/MAG Schweißgerät kombiniert die Vorteile der modernen IGBT-Technologie mit umfassender Ausstattung, um sowohl Heimwerkern als auch Profis ein optimales Schweißerlebnis zu bieten. Mit einem stufenlos einstellbaren Schweißstrom von 20 bis 200 A eignet es sich für verschiedenste Schweißaufgaben und bietet eine effiziente Leistung durch die hohe Effizienz von 70 %. Leistungsstark und präzise Ausgangsstrom stufenlos einstellbar von 20 bis 200 A für vielseitige Anwendungen IGBT-Technologie für stabile Leistung und gleichmäßige Schweißnähte Hot-Start und Anti-Stick Funktionen für einfaches Starten und Verhindern des Elektrodenverklebens Einschaltdauer von 40 % bei maximalem Schweißstrom für längere Arbeitsintervalle Die Auslegung orientiert sich an der ...369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absaar MAG Schweißgerät 160 AAbsaar MAG Schweißgerät 160 A Artikel ist gebraucht bzw. Aussteller Das Absaar MAG Schweißgerät ist ein Schutzgasschweißgerät ideal für anspruchsvolle Anwendungen. Die Stromstärke und der Drahtvorschub sind einstellbar. Des Weiteren verfügt er über eine effiziente Kühlung mittels Lüfter und einen thermischen Überlastungsschutz mit Kontrolleuchte. Besonderheiten: Komfortable Handhabung : Das Gerät ist kompakt und leicht, was es ideal für den mobilen Einsatz macht. Es lässt sich problemlos transportieren und eignet sich für Heimwerker sowie für professionelle Anwendungen. Stabile Leistung : Mit einer maximalen Schweißstromstärke von 160 A bietet das Gerät eine starke Schweißleistung und ermöglicht das Schweißen von Materialien wie Stahl und Edelstahl, was es vielseitig einsetzbar macht. Invertertechnologie : Das MAG-Schweißgerät verwendet fortschrittliche Invertertechnologie, die für eine hohe Energieeffizienz sorgt. Dies führt zu einer gleichmäßigen Schweißnaht und einer besseren Kontrolle über den Schweißprozess, wodurch auch eine reduzierte Wärmeentwicklung erreicht wird. Technische Daten: Hersteller: Absaar Produktname: MAG Schweißgerät 160 A Art: Schutzgas Schweißstrom: 160 A Anwendbar mit: 230 V und 380 V Schweißverfahren: MAG (Metall-Aktivgasschweißen) Gewicht: 39,0 kg Höhe: 41,0 cm Breite: 68,0 cm Tiefe: 30,0 cm369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAG Schweißdraht 14316 Ø 0,8 mm - 43160804Normbezeichnung: ISO 14343-A: G/W 19 9 LSi ISO 14343-B: SS308LSi ASTM/AWS/SFA-5.9: ER308LSi Werkstoff-Nr.: 1.4316 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4301, 1.4311, 1.4550, 1.4552, 1.4306, 1.4319, 1.4551, 1.4541 TÜV Kennblatt 1000: Gruppe 29 ISO 20172: Gruppe 8.1 (ohne Mo) Zulassungen: TÜV / DBMerkmaleØ: 0,8 mmWerkstoff: 14316213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
MAG Schweißdraht 14316 Ø 1,2 mm - 43161204Normbezeichnung: ISO 14343-A: G/W 19 9 LSi ISO 14343-B: SS308LSi ASTM/AWS/SFA-5.9: ER308LSi Werkstoff-Nr.: 1.4316 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4301, 1.4311, 1.4550, 1.4552, 1.4306, 1.4319, 1.4551, 1.4541 TÜV Kennblatt 1000: Gruppe 29 ISO 20172: Gruppe 8.1 (ohne Mo) Zulassungen: TÜV / DBMerkmaleØ: 1,2 mmWerkstoff: 14316231,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAG Schweißdraht 14430 Ø 1 mm - 44301004Normbezeichnung: ISO 14343-A: G/W 19 12 3 LSi ISO 14343-B: SS316LSi ASTM/AWS/SFA-5.9: ER316LSi Werkstoff-Nr.: 1.4430 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4401, 1.4404, 1.4571, 1.4580, 1.4583 TÜV Kennblatt 1000: Gruppe 30 ISO 20172: Gruppe 8.1 Zulassungen: TÜV / DBMerkmaleØ: 1 mmWerkstoff: 14430276,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
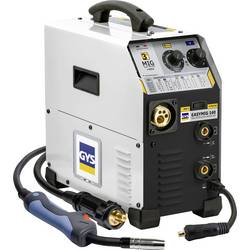
GYS EASYMIG 140 MIG/MAG-Schweißgerät 30 - 140 A 032262Das EASYMIG 140 ist ein einphasiger Schweißinverter der MIG/MAG-, Fülldraht- und E-Handschweißen kann und ist für Stahl, Edelstahl und Aluminium geeignet. Durch die robuste und verstärkte Bauweise, das geringe Gewicht sowie Gummidämpfer, die Stöße und Vibrationen verringern, ist das Gerät auch gut für den mobilen Einsatz nutzbar. Ein intuitives Bedienfeld erleichtert die Einstellung der Drahtspannung und -geschwindigkeit. Es müssen nur folgende Einstellungen ausgewählt werden: · Vorgegebenen Spannung von 15 bis 20 V bzw. den Elektodendurchmesser beim E-Hand-Schweißen · Auswahl der Drahtgeschwindigkeit von 3 bis 9 m/min Das Gerät ist mit einem Eurozentralanschluss für einen einfachen Wechsel des Brenners. ANTI STICKING: Trägt dazu bei das tendezielle Festkleben der Elektrode im Schweißbad zu verringern. Das Fülldraht-Schweißen ermöglicht: · Mit Hilfe dem Verpolungssystem mit Fülldraht zu schweißen · Unempfindlich gegenüber Außeneinflüßen (Wind, ...) zu sein · Leichter und mobiler zu sein, da keine Gasflasche nötig sind · Optimal für Außenarbeiten auf dünnen Blechen zu sein449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.