Domain mag-schweissen.de kaufen?
Wir ziehen mit dem Projekt
mag-schweissen.de um.
Sind Sie am Kauf der Domain
mag-schweissen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mag-schweissen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Inverter Schweißgerät Awelco Plus 250 TIG LIFT - MMA - 220A - Schweißstrom 15 - 220Inverter Schweißgerät Awelco Plus 250 TIG LIFT - MMA - 220A - Schweißstrom 15 - 220. Professionelles Inverter-Schweißgerät Plus 250 TIG LIFT - TIG und MMA Schweißen - Duty Cycle 220A@100% - Schweißmaske, Drahtbürste/Schlackenhammer, Elektrodenträger, Masseklemme, Steckdosen 35/50 - digitales Display363,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absaar MAG Schweißgerät 160 AAbsaar MAG Schweißgerät 160 A Artikel ist gebraucht bzw. Aussteller Das Absaar MAG Schweißgerät ist ein Schutzgasschweißgerät ideal für anspruchsvolle Anwendungen. Die Stromstärke und der Drahtvorschub sind einstellbar. Des Weiteren verfügt er über eine effiziente Kühlung mittels Lüfter und einen thermischen Überlastungsschutz mit Kontrolleuchte. Besonderheiten: Komfortable Handhabung : Das Gerät ist kompakt und leicht, was es ideal für den mobilen Einsatz macht. Es lässt sich problemlos transportieren und eignet sich für Heimwerker sowie für professionelle Anwendungen. Stabile Leistung : Mit einer maximalen Schweißstromstärke von 160 A bietet das Gerät eine starke Schweißleistung und ermöglicht das Schweißen von Materialien wie Stahl und Edelstahl, was es vielseitig einsetzbar macht. Invertertechnologie : Das MAG-Schweißgerät verwendet fortschrittliche Invertertechnologie, die für eine hohe Energieeffizienz sorgt. Dies führt zu einer gleichmäßigen Schweißnaht und einer besseren Kontrolle über den Schweißprozess, wodurch auch eine reduzierte Wärmeentwicklung erreicht wird. Technische Daten: Hersteller: Absaar Produktname: MAG Schweißgerät 160 A Art: Schutzgas Schweißstrom: 160 A Anwendbar mit: 230 V und 380 V Schweißverfahren: MAG (Metall-Aktivgasschweißen) Gewicht: 39,0 kg Höhe: 41,0 cm Breite: 68,0 cm Tiefe: 30,0 cm369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
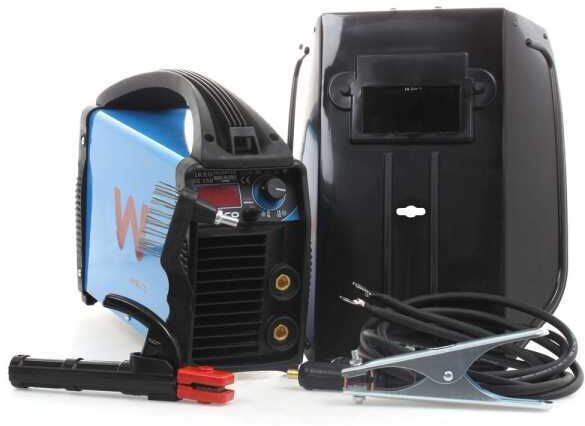
Inverter Elektrode Schweißgerät MMA-TIG Awelco Mikrotig 150Inverter Elektrode Schweißgerät MMA-TIG Awelco Mikrotig 150. Inverter Fülldraht Schweißgerät - Elektrode MMA-TIG Awelco Mikrotig 150 - leicht und kompakt - made in Italy - Elektroden 1,6 - 3,52 - ergonomischer Griff - Zündspannung 60V - Steckdosen aus Messing222,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
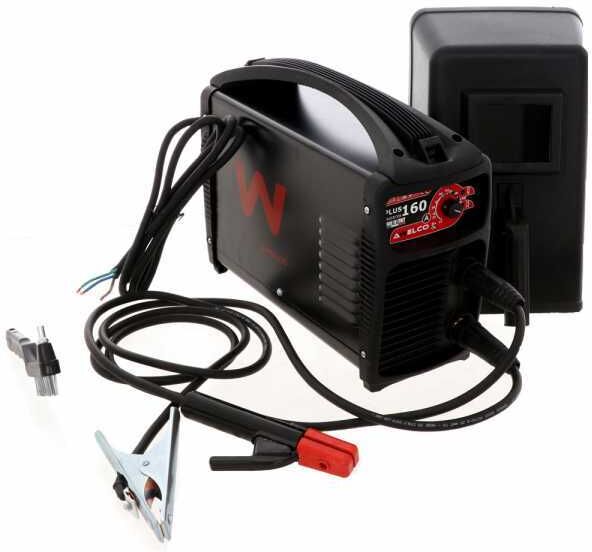
Elektrode Inverter Schweißgerät mit Gleichstrom MMA Awelco Plus 160Elektrode Inverter Schweißgerät mit Gleichstrom MMA Awelco Plus 160. Elektrode Inverter Schweißgerät mit Gleichstrom MMA Awelco Plus 160 - 100% duty cilcle - made in Italy251,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
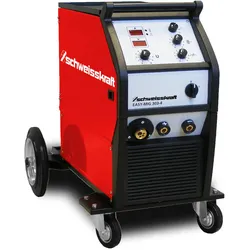
Schweisskraft MIG/MAG Schutzgas-Schweißgerät EASY-MIG 303-4Typische Einsatzbereiche: Karosseriereparaturen/Instandsetzung, Landwirtschaft, Heftschweißungen Energieeffizient dank moderner Invertertechnik Digitale Anzeige u.a. für Schweißstrom und Drahtvorschubgeschwindigkeit Grundwerkstoffe: Baustähle, CrNi-Stähle ferritisch/austenitisch und Duplex-Stähle Stufenlos einstellbarer Drahtvorschub S-Zeichen: Zugelassen zum Schweißen an engen Schweißplätzen mit erhöhter elektrischer Gefährdung Einfache Bedienung und Einstellung Der weiche und stabile Lichtbogen garantiert spritzerarme Schweißergebnisse Praktische Gasflaschenhalterung Robustes Fahrwerk mit Lenkrollen für einen einfachen Transport Zwei Jahre Schweißkraft-Garantie Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuerme...2134,30 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
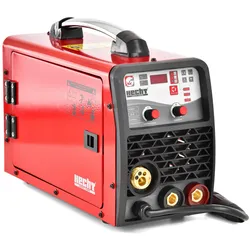
Schweißgerät MIG MAG 1830 | 20-200 A Schweißstrom | IGBT-Technologie | Hot-Start, Anti-Stick | Drahtrolle bis 5 kg | HECHTHECHT MIG/MAG Schweißgerät 1830 Das HECHT 1830 MIG/MAG Schweißgerät kombiniert die Vorteile der modernen IGBT-Technologie mit umfassender Ausstattung, um sowohl Heimwerkern als auch Profis ein optimales Schweißerlebnis zu bieten. Mit einem stufenlos einstellbaren Schweißstrom von 20 bis 200 A eignet es sich für verschiedenste Schweißaufgaben und bietet eine effiziente Leistung durch die hohe Effizienz von 70 %. Leistungsstark und präzise Ausgangsstrom stufenlos einstellbar von 20 bis 200 A für vielseitige Anwendungen IGBT-Technologie für stabile Leistung und gleichmäßige Schweißnähte Hot-Start und Anti-Stick Funktionen für einfaches Starten und Verhindern des Elektrodenverklebens Einschaltdauer von 40 % bei maximalem Schweißstrom für längere Arbeitsintervalle Die Auslegung orientiert sich an der ...369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inverter Schweißgerät Awelco Plus 250 TIG LIFT - MMA - 220A - Schweißstrom 15 - 220Inverter Schweißgerät Awelco Plus 250 TIG LIFT - MMA - 220A - Schweißstrom 15 - 220. Professionelles Inverter-Schweißgerät Plus 250 TIG LIFT - TIG und MMA Schweißen - Duty Cycle 220A@100% - Schweißmaske, Drahtbürste/Schlackenhammer, Elektrodenträger, Masseklemme, Steckdosen 35/50 - digitales Display363,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absaar MAG Schweißgerät 160 AAbsaar MAG Schweißgerät 160 A Artikel ist gebraucht bzw. Aussteller Das Absaar MAG Schweißgerät ist ein Schutzgasschweißgerät ideal für anspruchsvolle Anwendungen. Die Stromstärke und der Drahtvorschub sind einstellbar. Des Weiteren verfügt er über eine effiziente Kühlung mittels Lüfter und einen thermischen Überlastungsschutz mit Kontrolleuchte. Besonderheiten: Komfortable Handhabung : Das Gerät ist kompakt und leicht, was es ideal für den mobilen Einsatz macht. Es lässt sich problemlos transportieren und eignet sich für Heimwerker sowie für professionelle Anwendungen. Stabile Leistung : Mit einer maximalen Schweißstromstärke von 160 A bietet das Gerät eine starke Schweißleistung und ermöglicht das Schweißen von Materialien wie Stahl und Edelstahl, was es vielseitig einsetzbar macht. Invertertechnologie : Das MAG-Schweißgerät verwendet fortschrittliche Invertertechnologie, die für eine hohe Energieeffizienz sorgt. Dies führt zu einer gleichmäßigen Schweißnaht und einer besseren Kontrolle über den Schweißprozess, wodurch auch eine reduzierte Wärmeentwicklung erreicht wird. Technische Daten: Hersteller: Absaar Produktname: MAG Schweißgerät 160 A Art: Schutzgas Schweißstrom: 160 A Anwendbar mit: 230 V und 380 V Schweißverfahren: MAG (Metall-Aktivgasschweißen) Gewicht: 39,0 kg Höhe: 41,0 cm Breite: 68,0 cm Tiefe: 30,0 cm369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Inverter Elektrode Schweißgerät MMA-TIG Awelco Mikrotig 150Inverter Elektrode Schweißgerät MMA-TIG Awelco Mikrotig 150. Inverter Fülldraht Schweißgerät - Elektrode MMA-TIG Awelco Mikrotig 150 - leicht und kompakt - made in Italy - Elektroden 1,6 - 3,52 - ergonomischer Griff - Zündspannung 60V - Steckdosen aus Messing222,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrode Inverter Schweißgerät mit Gleichstrom MMA Awelco Plus 160Elektrode Inverter Schweißgerät mit Gleichstrom MMA Awelco Plus 160. Elektrode Inverter Schweißgerät mit Gleichstrom MMA Awelco Plus 160 - 100% duty cilcle - made in Italy251,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAG Schweißdraht 14430 Ø 1 mm - 44301004Normbezeichnung: ISO 14343-A: G/W 19 12 3 LSi ISO 14343-B: SS316LSi ASTM/AWS/SFA-5.9: ER316LSi Werkstoff-Nr.: 1.4430 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4401, 1.4404, 1.4571, 1.4580, 1.4583 TÜV Kennblatt 1000: Gruppe 30 ISO 20172: Gruppe 8.1 Zulassungen: TÜV / DBMerkmaleØ: 1 mmWerkstoff: 14430276,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAG Schweißdraht 14316 Ø 0,8 mm - 43160804Normbezeichnung: ISO 14343-A: G/W 19 9 LSi ISO 14343-B: SS308LSi ASTM/AWS/SFA-5.9: ER308LSi Werkstoff-Nr.: 1.4316 Eigenschaften und Anwendungsgebiete: Verbindungsschweißen von nichtrostenden und hitzebeständigen Stählenkorrosionsbeständige Auftragsschweißungen auf KorbspulenBS-300 à 15 kg Grundwerkstoffe: 1.4301, 1.4311, 1.4550, 1.4552, 1.4306, 1.4319, 1.4551, 1.4541 TÜV Kennblatt 1000: Gruppe 29 ISO 20172: Gruppe 8.1 (ohne Mo) Zulassungen: TÜV / DBMerkmaleØ: 0,8 mmWerkstoff: 14316213,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.